Domain plattenkratzer.de kaufen?
Wir ziehen mit dem Projekt
plattenkratzer.de um.
Sind Sie am Kauf der Domain
plattenkratzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plattenkratzer.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Dual CS 518 Hifi Plattenspieler mit vollkardanischen Tonarm *walnuss* DU67646Fü, r den passionierten Vinyl Hö, rer ist der CS 518 mit einem vollkardanischen Tonarm und feinsten Pivot-Kugellagern ausgestattet. Dieser hochwertige Tonarm kann auch den anspruchsvollsten Tonabnehmer prä, zise und sicher fü, hren. Der758,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
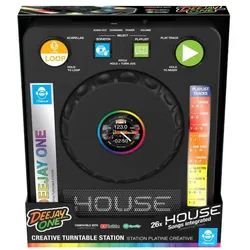
Kreativer DJ-Plattenspieler + Bluetooth-LautsprecherKreativer DJ-Plattenspieler + Bluetooth-Lautsprecher Echter Plattenspieler – überall einsatzbereit! + 2 integrierte Lautsprecher Kompaktes, tragbares Format + echtes Profi-DJ-Scratch-Gefühl Echter Plattenspieler mit DJ-Steuerung, XXL-Plattenteller + 20 Scratch-Soundeffekten 26 integrierte Songs mit Pitch- und Mixer-Reglern Sounds von heute: K-Pop, House und mehr ... Kabelloses Bluetooth-Streaming für deine Playlist – unendlich viele Songs Betrieb über wiederaufladbare Lithium-Akkus25,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
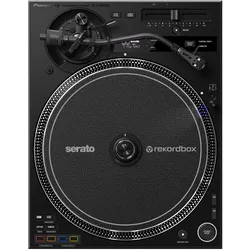
Pioneer DJ PLX-CRSS12 - PlattenspielerPioneer DJ stellt den ersten professionellen digital-analogen Hybrid-Turntable PLX-CRSS12 vor. Dieser bahnbrechende Turntable ist der weltweit erste; der sowohl die DVS-Steuerung von digitaler Musik über DJ-Software als auch die analoge Wiedergabe von Vinyl-Schallplatten bietet und dabei hilft; Auftritte auf die nächste Stufe zu heben. Wer den PLX-CRSS12 im DVS-Modus mit Serato DJ Pro oder rekordbox verwendet; muss sich nie wieder Gedanken über eine springende Nadel machen. Dank der tonarmlosen Wiedergabe kann man eine echte analoge Schallplatte so heftig scratchen; wie man will; ohne Angst zu haben; einen Beat zu verpassen. Und wer eine Schallplatte auf herkömmliche Weise abspielen möchte; schaltet den Plattenspieler einfach in den Analog-Modus und verwendet den Tonarm wie gewohnt. Wie man auch mit seinen Turntables arbeiten möchte; der PLX-CRSS12 passt sich dem eigenen Stil an. Über das Drehrad an der mitgeliefe1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Dual CS 518 Hifi Plattenspieler mit vollkardanischen Tonarm *walnuss* DU67646Fü, r den passionierten Vinyl Hö, rer ist der CS 518 mit einem vollkardanischen Tonarm und feinsten Pivot-Kugellagern ausgestattet. Dieser hochwertige Tonarm kann auch den anspruchsvollsten Tonabnehmer prä, zise und sicher fü, hren. Der758,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativer DJ-Plattenspieler + Bluetooth-LautsprecherKreativer DJ-Plattenspieler + Bluetooth-Lautsprecher Echter Plattenspieler – überall einsatzbereit! + 2 integrierte Lautsprecher Kompaktes, tragbares Format + echtes Profi-DJ-Scratch-Gefühl Echter Plattenspieler mit DJ-Steuerung, XXL-Plattenteller + 20 Scratch-Soundeffekten 26 integrierte Songs mit Pitch- und Mixer-Reglern Sounds von heute: K-Pop, House und mehr ... Kabelloses Bluetooth-Streaming für deine Playlist – unendlich viele Songs Betrieb über wiederaufladbare Lithium-Akkus25,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Pioneer DJ PLX-CRSS12 - PlattenspielerPioneer DJ stellt den ersten professionellen digital-analogen Hybrid-Turntable PLX-CRSS12 vor. Dieser bahnbrechende Turntable ist der weltweit erste; der sowohl die DVS-Steuerung von digitaler Musik über DJ-Software als auch die analoge Wiedergabe von Vinyl-Schallplatten bietet und dabei hilft; Auftritte auf die nächste Stufe zu heben. Wer den PLX-CRSS12 im DVS-Modus mit Serato DJ Pro oder rekordbox verwendet; muss sich nie wieder Gedanken über eine springende Nadel machen. Dank der tonarmlosen Wiedergabe kann man eine echte analoge Schallplatte so heftig scratchen; wie man will; ohne Angst zu haben; einen Beat zu verpassen. Und wer eine Schallplatte auf herkömmliche Weise abspielen möchte; schaltet den Plattenspieler einfach in den Analog-Modus und verwendet den Tonarm wie gewohnt. Wie man auch mit seinen Turntables arbeiten möchte; der PLX-CRSS12 passt sich dem eigenen Stil an. Über das Drehrad an der mitgeliefe1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pioneer Dj Plx-1000 Professioneller PlattenspielerEin unschlagbarer Klassiker.: Der PLX-1000 ist ein meisterhaft gebautes Stück Präzisionstechnologie für Profi-DJs, entwickelt auf der Basis von 50 Jahren Erfahrung bei der Entwicklung hochwertiger Plattenspieler. Dieser Plattenspieler mit Direktantrieb und hohem Drehmoment bietet eine klassisch-funktionelle Anordnung seiner Bedienelemente und verfügt über einen gummierten, S-förmigen Tonarm für maximale Isolation und minimales Feedback. Seine massive Bauweise garantiert exzellente Vibrationsdämpfung und ultrapräzise Audiowiedergabe in bester Klangqualität.Ausgestattet mit den Neuerungen der nächsten Generation, ist der PLX-1000 das perfekte Werkzeug für Profi-DJs und Vinyl-Enthusiasten. Kombinieren Sie diesen Plattenspieler mit einem professionellen DJM-Mixer von Pioneer DJ, und Sie haben das ideale Setup.Teller, dreh dich!: Dank des bärenstarken Anfangsdrehmoments von mindestens 4,5 kg/cm beschleunigt der Direktantrieb auf 33 1/3 Upm in blitzschnellen 0,3 Sekunden – das garantiert auch geringste Gleichlaufschwankungen und präziseste Kontrolle.Einfach anschließen: Die professionellen, goldbeschichteten Cinch-Anschlüsse bieten einen geringen Übergangswiderstand und erhöhen damit die Klangqualität. Die Kabel für Stromversorgung und Audio lassen sich auswechseln – das ist nicht nur für Vielreisende ideal.Tempo unter Kontrolle: Einzigartig an diesem Plattenspieler ist die ausgefeilte Geschwindigkeitsregelung: Neben der Standard-Abweichung von 8% lassen sich auch Abweichungen von 16% und 50% einstellen. Ein einfacher Druck auf den Resetknopf stellt die ursprüngliche Abweichung von 0% wieder her.KEY-FEATURES DES PLX-1000: Direktantrieb mit hohem Drehmoment (33 RPM in 0,3 Sekunden), Klassischer DJ-Turntable-Look, Steckbare Netz-, Erdungs- und Audio-Kabel, S-förmiger Tonarm, Verschiedene einstellbare Tempo-Bereiche: ±8 %, ±16 % und ±50 %, Tempo-Reset-Taste, Solide Bauweise für exzellente Vibrations-Dämpfung, Professionelle Cinch-Buchsen in vergoldeter Ausführung , Gummierter Tonarm für verbesserte Isolierung und zur Verhinderung von Rückkoppelungen, SPEZIFIKATIONEN: Stromversorgung: AC 220-240V, 50 Hz/60 HzStromaufnahme: 9 WGewicht: 13,1 kgAbmessungen (B x H x T): 453 x 159 x 353 mmAusgang: 1 x CinchTurntable: Antriebsart: Servo-Direktantrieb mit Quartz-Lock Motor: Bürstenloser 3-Phasen-Gleichstrom-Motor Brems-System: Elektronische BremseDrehgeschwindigkeit: 33 RPM, 45 RPMDrehgeschwindigkeit Einstellbereich: ±8 %, ±16 %, ±50 %Wow und Flutter: 0,1 % oder weniger WRMS (JIS WTD)Geräuschspannungsabstand: 70 dB (DIN-B)Plattenteller: Aluminium-Druckguss, Durchmesser: 332 mmStart-Drehmoment: 4,5 kg/cm oder mehrStartzeit: 0,3 Sekunden (bei 33 RPM)Tonarm: Arm-Typ: Universeller S-förmiger Tonarm, Kardan-Lager, statischer Balance-TypEffektive Länge: 230 mmÜberhang: 15 mmTracking-Fehler Innerhalb 3°Tonarmhöhe Einstellbereich: 6 mmNadeldruck Einstellbereich: 0 g bis 4,0 g (1 Skala 0,1 g)Passendes Systemgewicht: 3,5 g bis 13 g (einzelnes System)Bei Nutzung des...829,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.